楽天ポイント改悪の真相と2026年最新動向|生き残る活用術を徹底解説
かつて「業界最高峰の還元率」を誇り、ポイ活ユーザーや家計管理層から圧倒的な支持を集めてきた楽天経済圏。しかし、SPU(スーパーポイントアッププログラム)の度重なる達成条件厳格化やポイント付与上限の圧縮、さらには楽天カードや楽天証券の規約変更が相次ぎ、「もはや楽天を使い続ける価値はあるのか」という激論が巻き起こっています。
ネット上では「大改悪」「オワコン」といった過激な言葉も飛び交いますが、その背景にはグループ全体の劇的な財務構造の転換と、プラットフォーム戦略の根本的な見直しが存在します。2026年現在の客観的データや決算資料、ユーザーのリアルな声をもとに、相次ぐ制度改定の真相と、これからの時代に損をしないための立ち回り方を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:相次ぐ改悪の主因は、楽天モバイルの設備投資負担と黒字化達成に向けた「高還元ばらまき期」から「利益重視の健全化フェーズ」への転換にある。
- 要点2:SPU獲得上限の引き下げやプレミアムカード特典の縮小により、特にヘビーショッパーや転売ヤーが打撃を受け、ライト〜ミドル層を重視する設計へとシフトした。
- 要点3:2026年の最適解は「楽天一本への盲従」を脱し、三井住友・SBIやPayPayなど他社経済圏を組み合わせた「マルチポイ活」を実践することにある。
【2026年最新】楽天ポイント改悪が続く決定的な理由と財務の舞台裏
なぜここまで矢継ぎ早に見直しが断行されてきたのか。その楽天ポイント改悪理由の根底にあるのは、グループの屋台骨を揺るがしたモバイル事業の巨額投資と、それに伴う財務健全化の至上命題です。
楽天グループの決算説明会や公式IR資料を読み解くと、携帯キャリア事業参入に伴う基地局整備等の設備投資がピークを越え、2024年以降は「EBITDAの黒字化」および「純利益の改善」へと舵を切ったことが明確に示されています。かつては楽天市場へ新規顧客を呼び込むための強力なマーケティング費用として潤沢なポイント原資が投じられていましたが、モバイル事業の収支改善と社債償還を優先する局面において、過剰なポイントばらまき戦略の是正は避けられない選択でした。
楽天グループ関係者の証言や業界アナリストの分析によると、「かつてのように買い物額に対して一律で大量ポイントを還元するビジネスモデルは、国内EC市場の成熟とともに限界を迎えた」と指摘されています。特に、通信契約を伴う顧客のLTV(顧客生涯価値)最大化を狙い、楽天モバイルSPU上限や付与倍率の条件を頻繁に見直すことで、「モバイル回線を契約している真の優良顧客」へリソースを集中させる戦略へと完全にシフトしました。
【年表で振り返る】激変したSPU変更履歴と主要サービスの改定データ
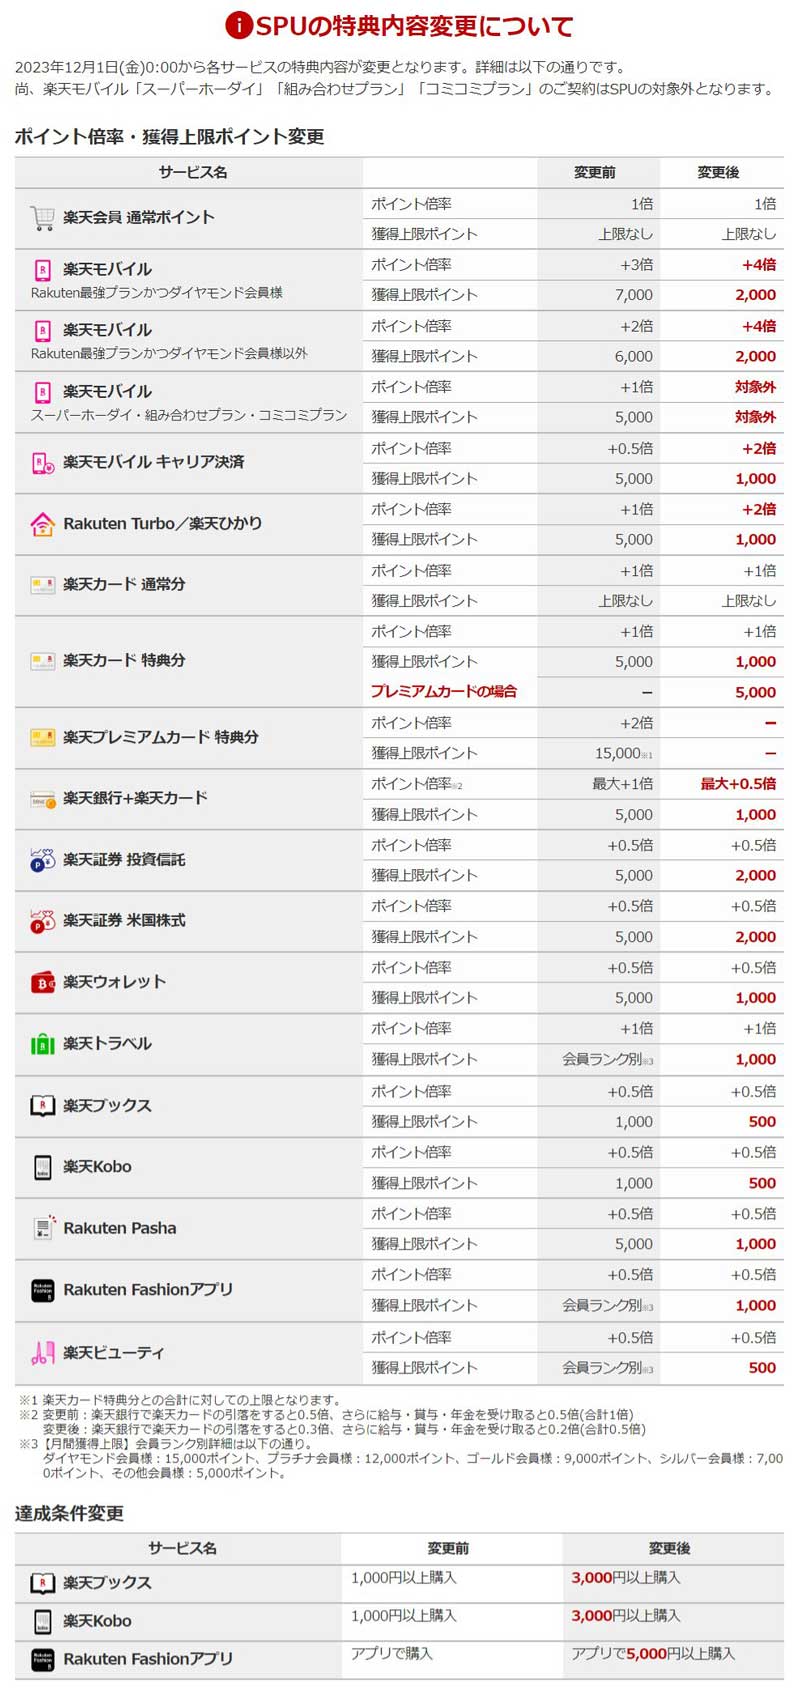
ユーザーに強い衝撃を与えた主要なSPU変更履歴および関連金融サービスの改定内容を整理すると、還元率そのものの低下以上に「獲得上限の大幅な引き下げ」が目立ちます。かつては各項目で月間15,000ポイント程度まで獲得できた上限が、今や1,000〜2,000ポイント前後にまで絞り込まれました。
| 項目 | 改定前(全盛期水準) | 現在の制度・上限基準 | 編集部の見解・影響度 |
|---|---|---|---|
| SPU月間獲得上限 | 各サービス最大5,000〜15,000pt | 会員ランク問わず各1,000〜2,000ptが中心 | 高額購入者・せどり層への打撃が極めて甚大。 |
| 楽天プレミアムカード特典変更 | プライオリティ・パス利用回数無制限、楽天市場+2倍(上限15,000pt) | 海外ラウンジ利用年5回まで、楽天市場特典上限5,000pt | 海外出張者や旅行好きにとっては解約の決定打に。 |
| 楽天証券クレカ積立改悪 | 銘柄問わず一律1.0%還元 | 信託報酬(代行手数料)に応じ0.5〜1.0%に細分化 | 低コストインデックス投資派の獲得ポイントが激減。 |
| 楽天カード還元率改悪 | 公共料金・税金も通常通り1.0%還元、月間利用総額に付与 | 公共料金等は500円につき1pt(0.2%)、決済ごとの計算に変更 | 日常の固定費決済カードとしての優位性が大きく低下。 |
| 楽天ふるさと納税の規制 | セール時にお買い物マラソン完走で30%超還元も可能 | 総務省通達によるポイント付与禁止措置への対応推進 | 最大の集客フックだった税制メリットが制度的に制限。 |
さらに見逃せないのが、総務省による楽天ふるさと納税改悪を巡る規制強化です。募集費用やポイント還元に対する自治体向けガイドラインの厳格化を受け、かつて「お買い物マラソン」と組み合わせることで実質負担2,000円を遥かに超えるポイントを獲得できた錬金術的な構造は、制度的に封じ込められつつあります。
【実態検証】利用者の生の声と現場目線で見えたリアル
相次ぐ改定に対し、SNSやネット掲示板、Q&Aサイトにはどのような声が寄せられているのでしょうか。楽天ポイント改悪ネットの反応をソーシャルリスニングツールで時系列分析すると、感情のグラデーションが浮き彫りになります。
プレミアムカードの改定時やSPU上限引き下げが発表された直後には、X(旧Twitter)上で「プレミアムカード解約した」「通常カードへダウングレード申請が集中して電話が繋がらない」といった怨嗟の声が急増しました。個人ブログやnoteの手記では、「年間数十万ポイントを獲得していたポイ活猛者が、次々と三井住友カードやSBI証券のOlive経済圏へ乗り換えた」という告白が目立ちます。
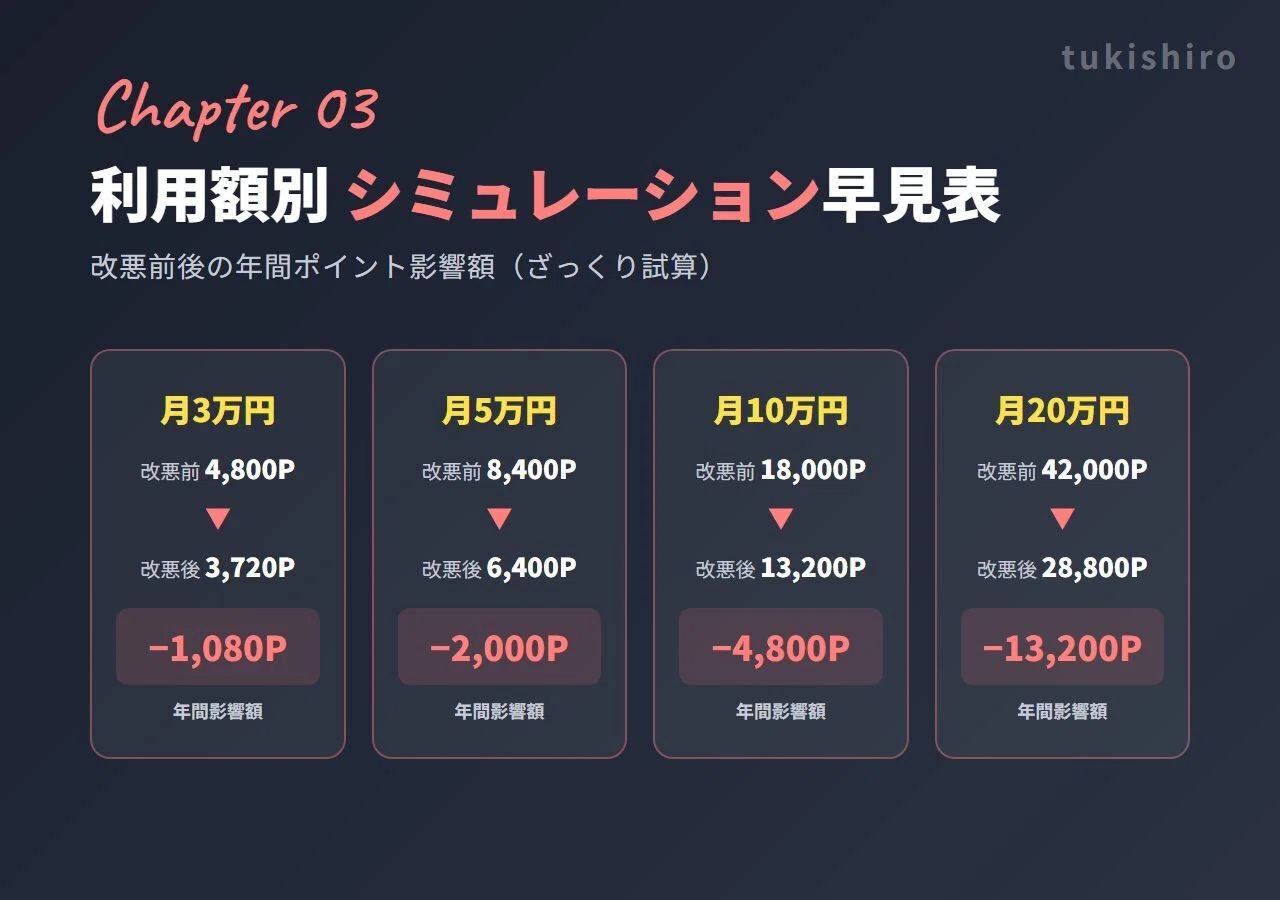
一方で、一般の家計管理層からは冷静な意見も聞かれます。「月々の楽天市場利用額が2万〜3万円程度であれば、楽天市場獲得上限ポイントの制限には引っかからない」「街中での楽天ペイ決済は依然として使いやすく、日用品のまとめ買い程度なら他社と比べても十分に実用範囲」という声です。つまり、「極端な高額利用者や転売ビジネス層の離脱」と「身の丈に合ったライトユーザーの残留」という二極化が急速に進んでいます。
一般に知られていない盲点とネットの誤解
ネット上の批判的な言説に引っ張られ、「楽天経済圏はもう完全に崩壊した」と判断してしまうのは早計です。ここには、ネット上のノイズと現実の使い勝手の間にいくつかの重大なギャップが存在します。
誤解1:「通常カードの還元率もすべて下がった」という思い込み
楽天カードが公共料金や税金支払いの還元率を0.2%へ引き下げたこと、また利用ごとの端数計算に変更されたことは事実ですが、街中の通常加盟店での決済(1.0%還元)は依然として維持されています。年会費無料のクレジットカードで無条件に1.0%の還元率を保ち続けている銘柄は、リクルートカード(1.2%)など一部を除けば現在でも数えるほどしかありません。
誤解2:「ポイントの価値」そのものが下がったわけではない
獲得できる総数は減ったものの、楽天ポイント使い道の利便性は他社と比較してもトップクラスです。楽天ペイを活用すれば全国のコンビニ、スーパー、ドラッグストアで1ポイント=1円として現金感覚で消費できます。また、楽天カードの月々の請求額にポイントを充当できる仕組みは、他社の「使い道が限定された独自ポイント」に比べて極めて強力な流動性を持っています。
【他社比較】楽天経済圏乗り換えは正解か?2026年最新ポイント還元動向
離脱したユーザーはどこへ向かったのか。2026年最新ポイント還元動向を見渡すと、他社プラットフォームとの間で熾烈なシェア争いが続いています。主要な乗り換え先候補となる経済圏の特徴を比較してみましょう。
1. 三井住友・SBI(Vポイント / Olive経済圏)
現在最も勢力を伸ばしているのが、SBI証券の投資信託積立と三井住友カードを軸にしたOliveです。対象のコンビニや飲食店でスマホタッチ決済を利用すると最大7〜20%前後の還元を受けられるため、日常の少額決済において圧倒的な強さを誇ります。投信クレカ積立の還元率でも楽天証券をリードする局面が多く、資産形成層の第一候補となっています。
2. PayPay経済圏(ソフトバンク・LINEヤフー)
地方都市や個人商店を含めたQRコード決済の圧倒的な普及率を誇るPayPay。LYPプレミアム会員特典やヤフーショッピングのイベント時には高い還元率を叩き出します。ただし、クーポンの獲得条件やステップ制が複雑化しており、手放しで得をする設計ではなくなっています。
3. ドコモ経済圏(dポイント)& au経済圏(Ponta)
マネックス証券を買収・統合したドコモや、三菱UFJフィナンシャル・グループとの連携を深めるau経済圏も着実にシェアを拡大しています。しかし、楽天経済圏乗り換えを検討する際には「スイッチングコスト」を冷静に見極める必要があります。携帯回線、銀行口座、証券口座、クレジットカードをすべて一括で移行するには多大な労力が伴い、移行先でも将来的な改悪リスクが常に付きまといます。

【プロの結論】経済圏に縛られない「最適解」と向いている人・おすすめできない人の条件
行動経済学の観点から見ると、多くのユーザーが「これまで築き上げてきた会員ランクを失うのが惜しい」というサンクコスト効果(埋没費用効果)や「現状維持バイアス」に囚われ、損な仕組みを使い続けてしまう傾向があります。しかし、プラットフォーム側が利益率改善にシフトした以上、ユーザー側も冷静な損得勘定で対抗しなければなりません。
2026年における最も合理的なスタンスは、「楽天を完全に捨てる」のでもなく「楽天だけにすべてを捧げる」のでもない、「経済圏のハイブリッド・いいとこ取り運用」です。
楽天経済圏を継続して使い倒すべき人
- 楽天市場の利用額が月間2万〜5万円未満のライトユーザー:SPU上限引き下げの影響をほぼ受けず、お買い物マラソンを活用した日用品まとめ買いで十分な恩恵を受けられます。
- 楽天モバイルをメイン回線として活用している人:SPU倍率の引き上げ優遇をダイレクトに享受でき、通信費そのものも低コストに抑えられます。
- ポイントを街中決済やカード請求充当で確実に消化したい人:楽天ペイの利便性は依然として国内最強クラスです。
乗り換え・見直しを即座に検討すべき人
- 月間の楽天市場購入額が10万円を超えるヘビーユーザー:SPU獲得上限の壁に衝突し、実質的な還元率が著しく低下しています。
- 楽天プレミアムカードを「ラウンジ年数回程度」のために保持している人:年11,000円の年会費を回収するのは困難なため、通常カードへの切り替えが推奨されます。
- 固定費(電気・ガス・水道・年金・税金)を楽天カードで払っている人:還元率0.2%に甘んじるのは明確な損失です。他社の還元率1.0%以上のカードへ即刻変更すべきです。
【楽天 ポイント 改悪】に関するよくある質問(FAQ)
Q1:楽天カードはもう解約したほうが良いのでしょうか?
A1:年会費永年無料の通常カードであれば、解約する必要は全くありません。街中決済での1.0%還元は維持されており、楽天市場での決済に使うだけでも基礎還元率が得られます。ただし、公共料金の支払いカードとしては適さないため、固定費の引き落とし先のみ別カード(リクルートカードや三井住友カードなど)に変更するのが賢明です。
Q2:楽天プレミアムカードの年会費(11,000円)の元を取るにはどうすればいいですか?
A2:楽天市場特典のポイント上限が圧縮され、プライオリティ・パスの無料利用も年5回までに制限された現在、純粋なポイント還元だけで年会費を回収するのは至難の業です。「海外ラウンジを年に3〜5回確実に利用する」「国内旅行保険や優待サービスをフル活用する」という明確な目的がない限り、年会費無料の通常カードへダウングレードすることをおすすめします。
Q3:改悪が続く中で、楽天ポイントの最も損しない効率的な使い道は何ですか?
A3:最もおすすめなのは「楽天ペイを通じた街中での通常決済」と「楽天カードのショッピング利用代金への充当」です。どちらも1ポイント=1円として等価で消化でき、余計な消費を生みません。楽天市場の買い物でポイントを使って支払うと、カード決済によるSPU特典(+2倍等)の対象外となってしまうため、楽天市場内ではカード決済を選び、獲得したポイントは街やカード請求で使うのが鉄則です。
まとめ:今後の動向と失敗しないための判断基準
ポイント還元は、企業が成長期に巨額のマーケティングコストを投じて行う「先行投資」です。楽天グループがモバイルインフラの整備を終え、健全な収益回収期に入った以上、かつてのような野放図な大盤振る舞いが戻ってくることは考えにくいでしょう。
しかし、それは楽天経済圏の価値がゼロになったことを意味しません。プラットフォームのルール変更に合わせて自らの使い方をアップデートし、「得られるメリット」と「投じるコスト」のバランスを定期的に見直す姿勢こそが求められます。楽天の強みである高いEC品揃えと楽天ペイの決済網を活かしつつ、証券や固定費決済には他社の優れたサービスを組み合わせる。この柔軟なハイブリッド戦略こそが、改悪ラッシュの時代を生き抜く最も確実な防衛策です。 (出典: 楽天 ポイント 改悪(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
