東芝不正会計の真相と上場廃止への軌跡|チャレンジの闇と再建の現在地
日本を代表する総合電機メーカーとして君臨し、「技術の東芝」と称えられた名門企業が、なぜ市場からの退場を余儀なくされたのか。2015年に白日の下に晒された大規模な不正会計問題は、単なる一企業の不祥事にとどまらず、日本型コーポレートガバナンスの構造的欠陥を世に知らしめる歴史的事件となりました。
発覚から歳月が流れた現在も、組織内部で何が起きていたのかという本質的な問いは風化していません。歴代経営陣が部下に迫った「チャレンジ」という名の過酷なノルマ、巧妙に偽装された会計手口、そして米原発子会社の巨額損失から2023年末の上場廃止に至る激動のプロセスを、公表資料と取材記録から徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:東芝の不正会計は歴代3社長が主導した「チャレンジ」と呼ばれる達成不可能な利益至上主義ノルマと強烈な社内同調圧力が引き金となった。
- 要点2:工事進行基準の悪用やパソコン事業のバイセル取引など、巧妙な手口で計2248億円規模の税引前利益がかさ上げされ、金融庁による過去最高額(当時)の課徴金や監査法人の処分へ発展した。
- 要点3:不正会計で体力を削られた直後にウエスチングハウス買収に起因する原発巨額赤字が直撃し、アクティビスト対応の泥沼を経て2023年12月に上場廃止、現在は非公開企業として構造改革を急いでいる。
東芝不正会計の真相|歴代3社長が主導した「チャレンジ」の闇
東芝で長年にわたり行われていた不正会計が社会問題化した発端は、2015年春の証券取引等監視委員会による強制調査でした。外部の弁護士や公認会計士で構成された特別調査委員会報告書が同年7月に公表されると、その異様な企業風土の実態が世間に強い衝撃を与えました。
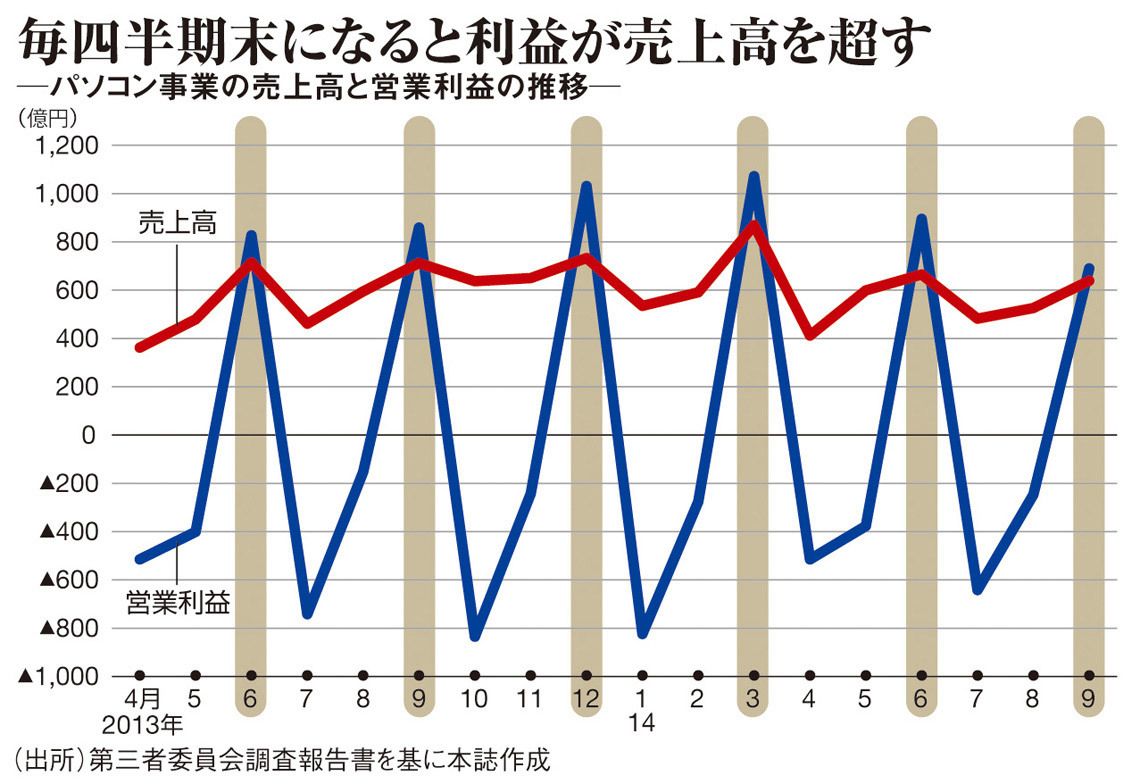
報告書が浮き彫りにしたのは、西田厚聰氏、佐々木則夫氏、田中久雄氏という歴代3代の社長が関与した組織的な利益操作です。社内では四半期末が近づくたびに「チャレンジ」と呼ばれる極めて高い業績改善目標が各カンパニーの幹部に下達されていました。言葉の響きとは裏腹に、その実態は「絶対に達成しなければならない至上命題」であり、未達は許されない絶対命令でした。
経営会議の場では、社長自らが事業部門トップに対して「この数字はどういうことだ」「死に物狂いでやれ」「できないとは言わせない」といった苛烈な叱責を浴びせていたことが記録されています。四半期末のわずか数日前に数百億円規模の利益上乗せを要求されるケースも日常茶飯事であり、事業現場は正攻法の営業努力で数字を埋めることが完全に不可能な状況に追い込まれていました。
その結果、現場の責任者や財務担当者は、保身と組織防衛のために「翌期の利益の前倒し」や「当期の費用の先送り」という禁じ手に手を染めざるを得なくなりました。上司の意向に逆らえない強固な上意下達の企業文化と、「業績目標の未達=無能」と見なされる恐怖政治が、組織的な不正を長年にわたって温存・加速させた最大の要因です。
東芝粉飾決算の巧妙な手口と実態|工事進行基準からバイセル取引まで
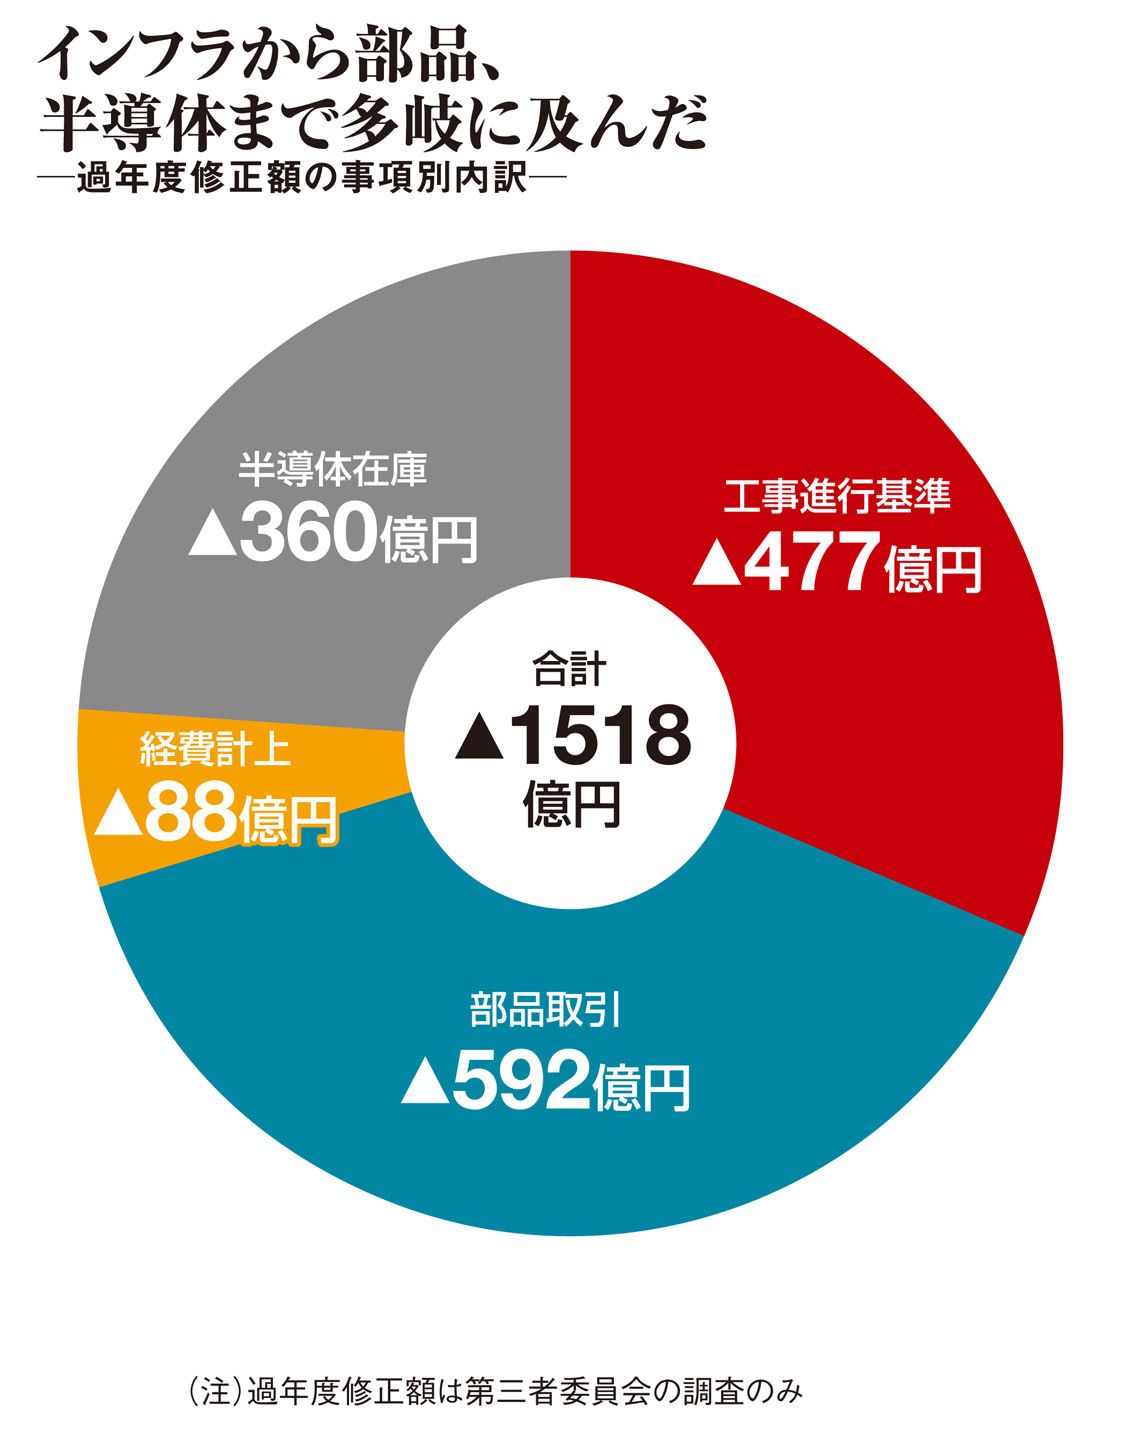
東芝で実行されていた粉飾決算の手口は、極めて多岐にわたり、かつ監査の目をかいくぐる巧妙なものでした。特別調査委員会の調査によって、2008年度から2014年度第3四半期までの間に、合計2248億円にのぼる税引前利益のかさ上げが行われていた事実が特定されています。
主な手口として報告書に記録されているのは、以下の3つの手法です。
第一に、インフラやプラント事業で多用された「工事進行基準」の恣意的な運用です。工事進行基準では、工事の進捗率に応じて売上や原価を計上しますが、実際には資材高騰や工期遅延によって巨額の原価増(工事損失)が見込まれていたにもかかわらず、損失引当金の計上を先送りし続けました。損失を隠蔽したまま翌期以降に繰り延べることで、当期の見かけ上の利益を取り繕っていたのです。
第二に、パソコン事業で常態化していた「バイセル取引(有償支給取引)」を悪用した利益操作です。東芝本体が台湾などの製造受託企業(EMS)に電子部品を買い取らせ(セル)、完成品を買い戻す(バイ)取引において、部品の調達原価を大幅に上回る高値でEMSに転売していました。この転売時に発生する差額(マスキング価格差)を一時的な利益として前倒し計上し、四半期末の利益を急造する手口が繰り返されていました。
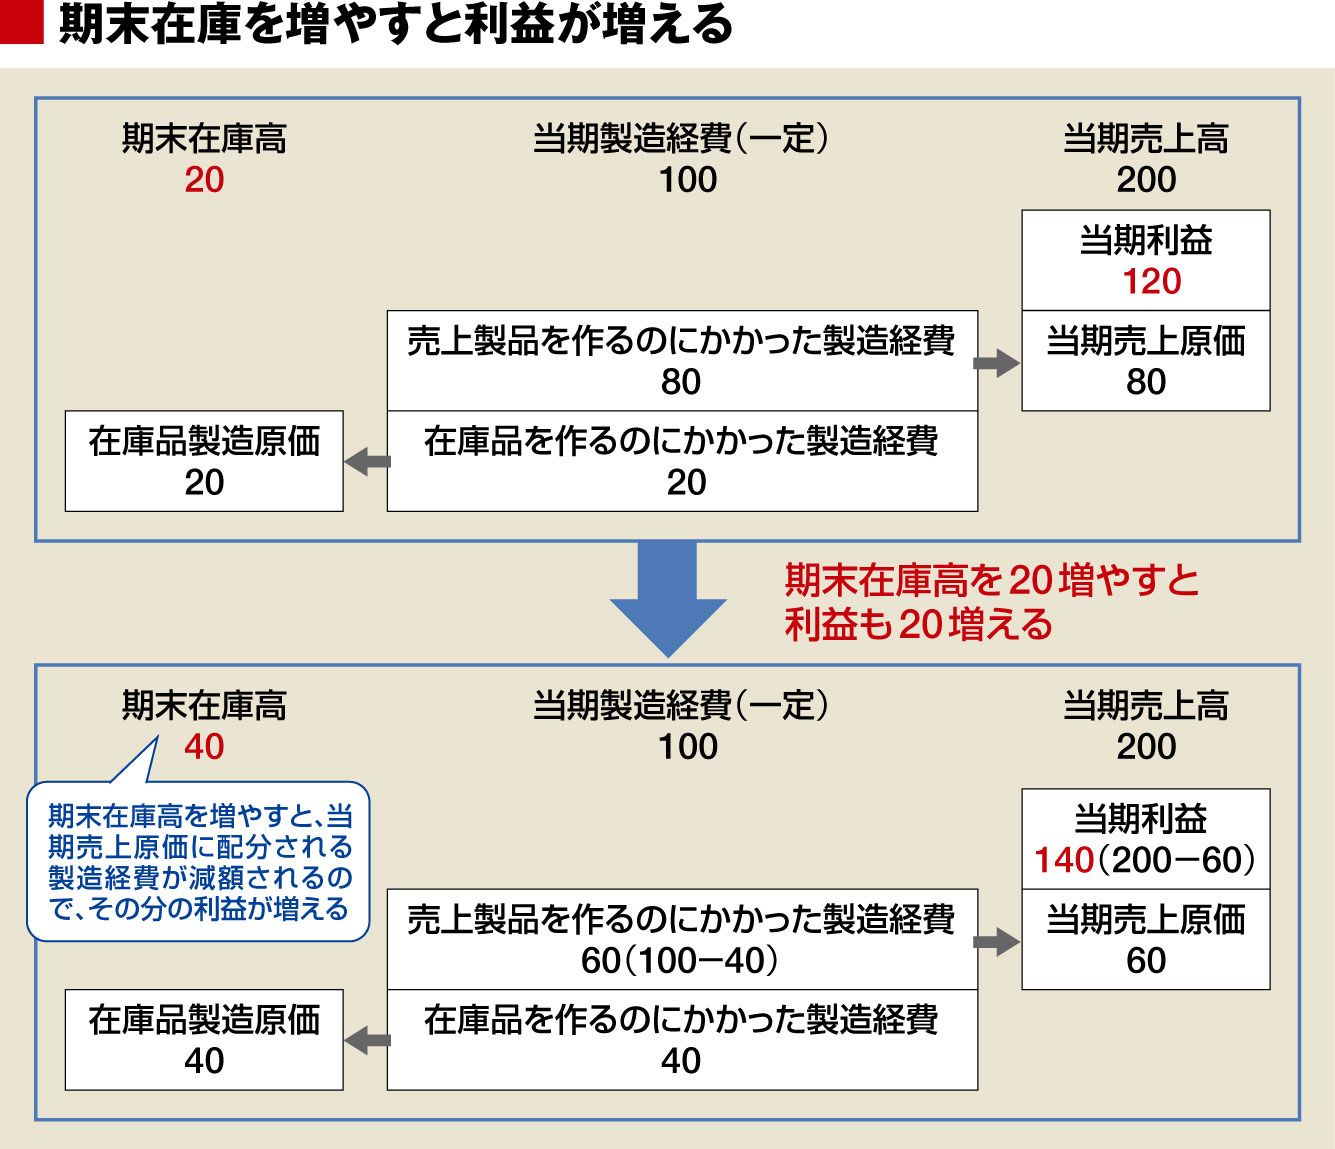
第三に、半導体事業や映像事業における在庫の評価損の計上先送りや、経費の計上時期を意図的に遅らせる処理です。いずれの手法も、短期的な決算の帳尻を合わせるために未来の利益を食いつぶす「自転車操業」であり、期を追うごとに雪だるま式に隠蔽額が膨らんでいきました。
【データ比較】名門崩壊を招いた経営判断と金融庁・司法の処分
一連の不正会計問題と、それに続く経営危機の推移を客観的な事実とデータで振り返ると、東芝が受けた社会的・法的制裁の甚大さが際立ちます。
| 項目 | 詳細・数値データ | 一般的な基準・法的枠組み | 編集部の見解・評価 |
|---|---|---|---|
| 利益水増し総額 | 税引前利益で計2248億円(2008〜2014年度) | 過去の有価証券報告書の遡及訂正が必要な重要事案 | 単年度のミスではなく7年間に及ぶ組織的偽装の深さを示す |
| 金融庁の処分 | 課徴金納付命令 約73億7359万円(2015年12月決定) | 金融商品取引法に基づく市場撹乱行為への行政処分 | 課徴金額として当時の史上最高額であり、市場規律の重大な失墜 |
| 監査法人の責任 | 新日本有限責任監査法人に業務停止3カ月・課徴金約21億円 | 公認会計士法に基づく監督官庁からの行政処分 | 「巨大クライアントへの忖度」が外部監査機能を麻痺させた証左 |
| 役員の責任と処分 | 歴代3社長を含む取締役16名が辞任、損害賠償判決 | 会社法上の善管注意義務違反・株主代表訴訟 | 株主代表訴訟により元役員らに対する数十億円規模の賠償責任が認定 |
当時の会計監査を担当していた新日本有限責任監査法人に対する処分は、日本の会計業界にも激震を走らせました。長年にわたり東芝の監査を担当していた同法人は、バイセル取引の不自然さや工事原価の急激な変動を把握しながらも、経営陣の主張を追認し続けました。クライアントに対する監査上の独立性が完全に形骸化していたことが浮き彫りとなった瞬間です。
また、個人株主や機関投資家が起こした東芝株主代表訴訟では、歴代役員の任務懈怠が法廷で争われ、司法の場でも経営判断の違法性と重い賠償責任が厳しく断罪されました。
原発巨額損失から上場廃止へ|ウエスチングハウス買収が引いた引き金
多くの人々が「なぜ不正会計を起こした東芝が、最終的に上場廃止にまで追い込まれたのか」という疑問を抱いています。その決定打となったのは、不正会計の発覚直後に表面化した米原子力子会社ウエスチングハウス(WH)の巨額損失でした。
東芝は2006年、西田社長時代に約54億ドル(当時のレートで約6600億円)という巨額を投じてWH社を買収しました。当時の競合他社との激しい買収競争の末、相場の倍近い高値掴みをしたと評された投資でした。直後の2011年に発生した東京電力福島第一原発事故によって世界の原発ビジネスは激変しましたが、東芝はWHの資産価値が毀損している現実を直視せず、のれん代の減損処理を先送りし続けました。
破綻のカウントダウンが進む中、2015年末にWH社が米原発建設会社CB&Iストーン&ウェブスター社を買収したことで致命的な欠損が顕在化します。工期の遅れと建設費用の高騰が制御不能となり、2016年12月、東芝は数千億円規模の追加損失が発生する可能性を突如公表。最終的にWH関連の損失は7000億円超に達し、2017年3月にWH社は米連邦破産法第11条(チャプター11)の適用を申請しました。
この巨額損失により、東芝は巨額の債務超過に転落しました。東京証券取引所のルールにより、2期連続で債務超過が続けば上場廃止となる絶体絶命の危機に瀕した東芝は、2017年末に約6000億円の緊急増資を決断します。しかし、この増資を引き受けたのがエリオット・マネジメントやエフィッシモ・キャピタル・マネジメントといった海外の「物言う株主(アクティビスト)」たちでした。
債務超過を解消して形式的な上場維持を果たした代償として、東芝の取締役会と経営方針はアクティビストの強い影響下に置かれました。経営陣と株主の対立は泥沼化し、戦略的提案やトップ人事が次々と否決される異常事態が数年間にわたって継続。最終的に「非公開化して経営の混迷を断ち切るしかない」という結論に至り、国内投資ファンドの日本産業パートナーズ(JIP)連合によるTOBを経て、2023年12月20日に東芝は74年に及ぶ上場の歴史に幕を閉じました。
【現場の証言と組織病理】社内を支配した「絶対服従」と心理的抑圧
東芝の不正会計問題の根底にあったのは、数字のテクニックではなく、現場を支配していた過度な精神的圧力と組織の機能不全です。調査報告書や関係者の証言が伝える当時の社内情景は、異常な緊張感に満ちていました。
四半期末の経営報告会において、担当責任者が正当な事業見通しを説明しようとすると、歴代社長から激しい言葉が投げつけられました。「知恵を出せ」「今期中に利益を出す手段を考えろ」「できない理由は聞きたくない」といった叱責が密室で飛び交い、現場の技術者や管理職は精神的に追い詰められていきました。
ネット上の社員コミュニティや内部告発者の手記には、当時を振り返る生々しい声が残されています。
「目標とは名ばかりで、実態はただの脅迫だった。予算が未達になりそうだと分かった瞬間、フロアの空気が凍りついた」
「財務部門や監査役に相談しても、『経営トップが決めた方針だから』と突っぱねられた。組織のどこにもブレーキを踏める人間がいなかった」
異論を唱える者を「忠誠心が足りない」「抵抗勢力だ」と排除し、従順に数字を繕う者を出世させる人事が定着した結果、社内からは健全な自浄作用が完全に消失しました。権威への絶対服従と同調圧力が、現場の誇り高き技術者たちを不正の片棒担ぎへと変貌させてしまったのです。
一般に知られていない盲点とネットの誤解|「不正会計」と「原発赤字」の混同
インターネット上の議論や一般的なビジネスパーソンの認識において、東芝の没落プロセスに関して大きな誤解が散見されます。最も典型的なものは、「東芝は不正会計の罰金や制裁によって経営破綻し、上場廃止になった」という短絡的な認識です。
事実関係を正確に整理すると、両者の因果関係はより複雑です。
2015年に発覚した「チャレンジ」による不正会計は、累計約2248億円の利益かさ上げであり、金融庁の課徴金約73億円を含めて企業体力を大きく傷つけましたが、これ単体で東芝の資本が吹き飛び、即座に債務超過に陥ったわけではありません。東芝ほどの巨大企業であれば、利益の修正と信頼失墜の痛みに耐えつつ、時間をかけて経営を立て直す余地は残されていました。
致命傷となったのは、不正会計の調査と経営陣の総辞職で社内が極度の混乱と弱体化に陥っていた最中に、WH社による米原発事業の巨額損失(7000億円規模)が隠しきれずに爆発したことです。不正会計によって組織のガバナンスと財務基盤がボロボロになっていたため、原発の巨額ショックを吸収する体力が完全に残っていませんでした。
つまり、不正会計は「病気の直接の死因」というよりも、巨大な外傷(原発事故・損失)に耐えうる免疫力をあらかじめ破壊していた基礎疾患であったと捉えるのが、経営史的な正確な実態です。
【プロの結論】組織心理学から読み解く名門崩壊の原因と教訓
東芝の崩壊劇は、社会心理学や組織論の観点から見ると、絵に描いたような「集団浅慮(グループシンク)」と「心理的安全性の完全な欠如」の典型例です。
名門企業という強烈なエリート意識が災いし、「我が社が赤字を垂れ流すはずがない」「市場の期待を裏切ることは許されない」という無謬性(むびゅうせい)の神話が経営トップを支配しました。歴代社長同士の派閥抗争や意地の張り合いが、現実の事業環境を無視した過大な利益目標の押し付けへとエスカレートしていった経緯は、心理学における「サンクコスト効果(埋没費用への執着)」と「傲慢の罠」を見事に体現しています。
東芝の事例から学ぶべき組織リスクの判断基準
東芝の失敗から、現代の企業やビジネスパーソンはどのような教訓を引き出すべきでしょうか。組織が健全に機能しているか、あるいは東芝化への道を歩んでいないかを見極める基準は明確です。
避けるべき組織の兆候:
- 根拠のない精神論(「気合い」「死ぬ気でやれ」)で非現実的な数値目標の達成を迫る上層部が存在する
- 現場からの「できません」「リスクがあります」というバッドニュースが途中で握りつぶされる
- 内部監査部門や法務部門が、経営トップの意向を追認するだけの「お墨付き機関」と化している
- 減損損失や事業撤退の決断を「次の経営陣」へ先送りする体質が染みついている
異論を述べる部下を疎外せず、悪い情報ほど迅速に経営トップに届く風通しの良さ(心理的安全性)を維持することこそが、企業の暴走を食い止める唯一の防波堤です。外部の社外取締役や監査役を増やすといった形式的なガバナンス改革だけでは、現場の空気を変えられないという冷酷な教訓を東芝は残しました。
東芝の現在と再建の進捗|非上場化から2026年の歩み
2023年12月に株式市場から退場した東芝は、日本産業パートナーズ(JIP)の傘下で、外部のノイズを遮断した状態での抜本的な構造改革を進めています。
上場廃止後の東芝が掲げた再建戦略の柱は、複雑化しすぎた事業ポートフォリオの解体と再編です。かつてのように白物家電からテレビ、PC、メモリ半導体、原発まで手広く手掛ける「総合電機」の看板はすでに過去のものです。稼ぎ頭だったフラッシュメモリ事業(現・キオクシアホールディングス)は経営危機の最中に売却を余儀なくされました。
現在注力しているのは、社会インフラ、再生可能エネルギーや送配電システム、データセンター向けパワー半導体、そして産業用IoT・デジタルソリューションといった、高い技術的優位性を持つ領域です。長年にわたって経営陣を疲弊させてきた物言う株主との対話や四半期ごとの開示プレッシャーから解放されたことで、数千人規模の人員最適化や不採算拠点の統廃合など、上場企業時代には踏み切れなかった痛みを伴うリストラを断行しています。
再建計画の最終ゴールとして数年後の再上場が視野に入れられていますが、かつての栄光を取り戻す道は決して平坦ではありません。失われた社会的信用と、リストラで流出した優秀な技術者人材の穴をどのように埋め、真のイノベーションを生み出せる組織へと脱皮できるかが、新生東芝の命運を握っています。
【東芝 不正 会計】に関するよくある質問(FAQ)
Q1:東芝の不正会計は誰が主導し、どんな処分が下されたのか?
A1:西田厚聰、佐々木則夫、田中久雄の歴代3社長が主導し、「チャレンジ」と呼ばれる過酷な必達目標を課して利益のかさ上げを迫りました。2015年に特別調査委員会報告書が公表された直後、3氏を含む取締役16名が辞任。その後、金融庁から当時最高額となる約73億円の課徴金納付命令が出されたほか、株主代表訴訟によって元役員らに数十億円規模の損害賠償責任が認められました。
Q2:東芝の上場廃止は不正会計が直接の理由なのか?
A2:不正会計そのものが直接の上場廃止基準に抵触したわけではありません。不正会計で財務と組織がボロボロになっていた直後、米原子力子会社ウエスチングハウス(WH)の巨額損失(7000億円超)が重なって債務超過に転落。上場廃止を回避するために受け入れた「物言う株主(アクティビスト)」との対立が収拾不能となり、経営正常化のためにJIP連合によるTOBを経て2023年12月に自ら非公開化(上場廃止)を選択しました。
Q3:不正会計を見抜けなかった監査法人はどうなったのか?
A3:長年監査を担当していた新日本有限責任監査法人は、独立性の欠如と注意義務違反を問われ、金融庁から新規業務の3カ月停止処分および約21億円の課徴金納付命令を受けました。この事件は日本の公認会計士・監査法人業界全体に対する信頼を揺るがし、監査の厳格化やローテーション制度の議論を加速させる契機となりました。
まとめ:名門東芝が遺した教訓と再建への道筋
東芝の不正会計から始まった一連の転落劇は、「過剰な業績圧力」「上意下達の企業風土」「形骸化したガバナンス」が揃ったとき、どれほど巨大な名門企業であっても容易に自壊するという冷酷な現実を証明しました。
2023年末の上場廃止は、一つの時代の終わりであると同時に、東芝が過去の負の遺産を清算し、持続可能な企業として再生するための苦渋の選択でした。技術の現場に宿る高いポテンシャルを再び社会の価値へと転換できるか。非公開化という静寂の中で進められる真摯な再建の行方は、日本企業の未来を占う試金石であり続けています。 (出典: 東芝 不正 会計(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
